اینفلاترون، صفحه ۳: بدهکاری
بدهکاری
۱۲ مه ۲۰۰۸
میدانیم که وقتی «یک کشور خوب کار نمیکند» و تراز تجاری آن منفی است، یکی از راهحلها کاهش ارزش پول ملی است. چهل سال پیش، وقتی من و دوستانم اینفلاترون را برای تکمیل و بهبود آن اجاره کرده بودیم، مکانیزم بهبود تراز تجاری از طریق کاهش ارزش پول را وارد کرده بودیم. همانطور که در صفحه قبل توضیح دادم، این سیستم کاهش ارزشهای زنجیرهای بین کشورهایی که با تجارت به هم وابستهاند را نشان میدهد.
این بازی با درآمدهای ثابت، ابتدایی و ناکافی است. باید کسی آن را برنامهریزی کند و به جای درآمدهای ثابت، نرخهای سود برای خانهها (مربعها) قرار دهد. بازیکنان میتوانند با ارزشگذاری خانههای مختلف و سرمایهگذاری سودهای خود، سرمایهگذاریهایشان را افزایش دهند. برای این کار، باید «دنیای بیرون»، یعنی آنچه «خارج از بازی» است، دوباره ظاهر شود. در یک لحظه مشخص از بازی، یک بازیکن نقدینگی دارد. باید قوانینی وضع شود که او بتواند «روی یک خانه شرطبندی کند»، کاری که با خارج کردن این پول از بازی انجام میشود.
مثلاً یک بازیکن یک خانه را به قیمت ۲۰,۰۰۰ خریده است که ۳۰ درصد سود میدهد (اما نه ۳۰ درصد در سال!). این یعنی اگر مهره شرایط (conjonture) روی این خانه قرار گیرد، یکسوم سرمایهگذاری او را به او برمیگرداند. اما نباید فراموش کرد که احتمال قرارگیری روی یک خانه خاص با افزایش تعداد دورها بیشتر میشود. یک دور (یک سال) با ۷.۵ پرتاب تاس انجام میشود. در یک روز، احتمال قرارگیری روی یک خانه خاص ۷.۵/۲۶ است، یعنی ۰.۲۸. با معکوس این عدد، ۳.۵ سال به دست میآید. این میانگین زمانی است که طول میکشد تا «بازگشت سرمایه» حاصل شود. عددی که بد نیست.
حالت این خانه که ۲۰,۰۰۰ خریده شده و ۳۰ درصد سود میدهد ... وقتی دوباره روی آن قرار میگیریم. در واقع، درآمد سالانه میانگین آن ۳۰ درصد تقسیم بر ۳.۵، یعنی ۸.۵ درصد سالانه است، بدون تضمین!
بازیای که به این شکل تکمیل شود، امکان سرمایهگذاری را فراهم میکند، با همیشه وجود شانس یا بدشانسی، که جزء ذاتی فعالیت اقتصادی است.
بازیکنی که ثروتمند شده است، میتواند سودهای خود را دوباره سرمایهگذاری کند و پول را به بخشهای مختلف بازگرداند. میبینیم که او با یک انتخاب روبرو است. او بهطور پیشفرض چند خانه سودآور با نرخهای سود متنوع دارد.
«بازیکن پنجم»
بهطور پیشفرض، راه دیگری برای بهبود سیستم تولیدی وجود دارد، با افزایش سرمایهگذاری: قرض گرفتن. در این صورت مکانیزم بانکی کشف میشود. بانک وظایف مختلفی دارد.
- او پول را از سرقت محافظت میکند. بانک میتواند پول سپردهگذاران را پذیرفته و آنها میتوانند برای این خدمات با اجاره صندوق امانات به بانک حقالزحمه بدهند. این سپردهگذاری آگاهانه است.
- اما بانک میتواند با پول سپردهشده عملیات مالی انجام دهد، با تکیه بر انعطافپذیری مبالغ سپردهشده توسط پساندازکنندگان. او آنها را به سپردهگذاری تشویق میکند و به پساندازکنندگان پاداش میدهد، که خواهند گفت: «پول من برای من کار میکند».
- اولین کاری که بانک میتواند انجام دهد، قرض دادن پول سپردهشده توسط برخی ... به دیگران است. با نرخ بهرهای بالاتر از نرخ بازدهی پساندازکنندگان.
- وظیفه دیگر: امکانپذیر کردن خریدهای اعتباری. این «اعتبار مصرفی» است که در بازی محاسبه نمیشود.
- و وظیفه دیگر: قرض دادن پول به نهادهایی که میخواهند وضعیت خود را بهبود بخشند، ابزار تولید یا بهرهبرداری را مدرن کنند.
از این منظر، میتوان در این بازی یک «بازیکن پنجم» ایجاد کرد. میتوان او را در ابتدا با ... صندوقهای خالی ظاهر کرد. چه چیزی میتواند بازیکنان را ترغیب کند تا پول خود را به «بانکدار» بسپارند؟ یک بهره تضمینشده در طول زمان، مثلاً سالانه. در حالی که با سرمایهگذاری باید بهطور میانگین ۳.۵ سال صبر کرد تا این سرمایه «بازدهی» داشته باشد. و این فقط یک عدد میانگین است.
این بازی اقتصادی بهطور پیشفرض بسیار غنی است و نیاز به توسعه دارد. مطمئن نیستم که یک بازیکن پنجم بتواند بر روی بازی ۲۶ خانه و ۴ بازیکن سوار شود. باید امتحان کرد. یک بانک نیز میتواند ... ورشکست شود.
یک کشور میتواند به کشور دیگر قرض دهد، با تعیین نرخ بهره و سر رسید. بانک مداخله میکند تا سپردهها را جمع کند و روی یک وامگیرنده خاص متمرکز کند.
از طریق عملکرد اینفلاترون، بیثباتی ذاتی سیستم پولی بینالمللی را درک کردیم. در دوران بلافاصله پس از جنگ، کشورهای پیروز اقدام به بازسازی سیستم اقتصادی در مقیاس بینالمللی کردند. اینها تفاهمات برتون وودز ۱۹۴۴ بودند (اجتماعی که در هتل واشینگتن در ایالات متحده برگزار شد). به سرعت این تفاهمات منجر به ایجاد بانک جهانی و صندوق بینالمللی پول (FMI) شد.
بهطور اصل، بانک جهانی تحت کنترل آمریکاییها است. صندوق بینالمللی پول فرضاً توسط اروپاییها اداره میشود (رئیس فعلی فرانسوی استراوس-کان است). اما، مگر اشتباهی وجود داشته باشد، محدودیتهای بسیار سختی بر او تحمیل میشود تا مثلاً تصمیمات را مسدود کند یا حق وتو行使 کند. این نیاز به بررسی دارد &&& اما من میدانم که برای تصویب یک اقدام، صندوق بینالمللی پول نیاز به ۸۵ درصد آرای کشورهای عضو، وزندار بر اساس «وزن هر یک از این کشورها»، اندازهگیری شده بر اساس سپردههای اولیه آنها، دارد. این کشورهای عضو به نوعی «سهامداران» این «بانک» میشوند، اگر «سهامدار» را به معنای عمل کردن ترجمه کنیم. عمل کردن. اما چیزی که مخفی است این است که (&&& همیشه مگر اشتباهی وجود داشته باشد، نیاز به بررسی دارد) ایالات متحده «وزن» ۱۷ درصد صندوق بینالمللی پول است. بنابراین اگر سایر کشورهای عضو بخواهند اقدامی را تصویب کنند که برخلاف منافع ایالات متحده باشد، فقط میتوانند ۱۰۰ - ۱۷ = ۸۳ درصد «وزن» این نهاد را جمع کنند. با این شرط ۸۵ درصد، ایالات متحده حق وتوی «عملی» (de facto) خواهد داشت و به تنهایی میتواند هر تصمیمی که آنها را ناراضی کند، مسدود کند.
در همین حین یادآوری میکنم که یک رئیس بانک جهانی، مشهور، نامزد شده توسط جرج بوش، بود که مجبور شد به دلیل اتهام فساد استعفا دهد.
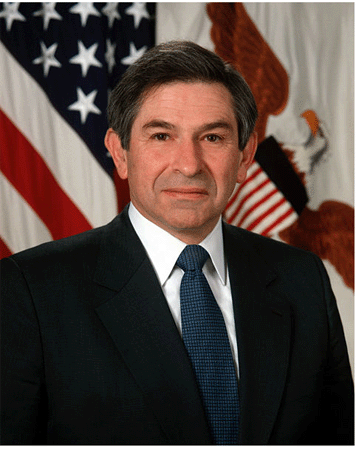
پاول ولفوویتز، که رئیس بانک جهانی بود.
همچنین ترویجکننده طرح «برای یک قرن جدید آمریکایی»
http://fr.wikipedia.org/wiki/Affaire_Wolfowitz#R.C3.B4le_.C3.A0_la_Banque_mondiale
این مجموعه بانک جهانی به علاوه صندوق بینالمللی پول، این «بازیکن پنجم» را تداعی میکند. بازی میتواند برخی پدیدهها را شبیهسازی کند، مانند بدهکاری کشورهای فقیر.
بازی میتواند به خواننده بفهماند که «بدهی» از کجا میآید. بانک یک سازمان خیریه نیست. میتواند مانند یک شکارچی رفتار کند، حتی در مقیاس بینالمللی. مکانیزم بدهکاری، بدهکار را تحت سلطه وامدهنده قرار میدهد.
بانک جهانی و صندوق بینالمللی پول «به کشورهای در حال توسعه کمک میکنند» با «قرض دادن پول» به آنها. با چه نرخی؟ &&& . به خوانندگان آگاهتر، ما را در این مورد راهنمایی کنید. با این قرضها، کشورهای «در حال توسعه» فرضاً اقتصاد خود را مدرن میکنند، ابزار تولید خود را بهبود میبخشند و مدیریت خود را بهتر میکنند. در عمل، بسیاری از آنها نمیتوانند این تحول را انجام دهند. مجبورند بیشتر بدهکار شوند. اغلب مجبورند بدهکار شوند تا بهره بدهیای را بپردازند که نمیتوانند بازپرداخت کنند. اینها بدهکاریهای مهمترین هستند. مکزیک در صدر است. چرا؟ &&& به یک خواننده، ما را توضیح دهد.
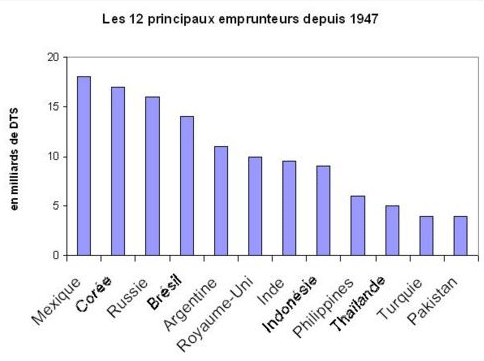
کشورهای بدهکارترین نسبت به صندوق بینالمللی پول
اینجا نیز نیاز به بررسی &&& است. بدهکاری کره جنوبی ناشی از بحران که در کشورهای آسیایی در ۱۹۹۷ حاکم بود (&&& توضیحات خوشآمد، که میتوان روی صفحهای با لینک قرار داد).
بدهکاری روسیه از دوران یلتسین است (&&& اطلاعات خوشآمد). اگر گورباچف اتحاد جماهیر شوروی را تخریب کرد، یلتسین «کشور را قطعهقطعه فروخت»، وضعیتی که پوتین به نظر میرسد میخواهد با مشت آهنین اصلاح کند، با در نظر گرفتن «ملیسازی مجدد» (&&& مگر اشتباهی وجود داشته باشد).
به هر حال، فساد در همه جا است. سران کشورها میتوانند فاسد شوند تا خودشان فاسد کنند.
با وارد کردن این «بازیکن پنجم»، دو بازیکن «بسیار ثروتمند» میتوانند به یک بازیکن بسیار در مشکل قرض دهند، که میتواند مبلغ قرض گرفته شده را روی یکی از خانههای خود، با نرخ سود پایین، شرطبندی کند. او میتواند این خانه را با سرمایهگذاری (همیشه با پدیدهای که بازگشت سرمایه تصادفی است، با میانگین ۳.۵ سال، ۳.۵ «دور») بزرگ کند. اگر این بازیکن نتواند ورودیهای جدید داشته باشد، این «کشورهای ثروتمند» دوباره به او قرض خواهند داد تا ... بهره بدهد.
بدهکاری بیش از حد (surrendettement) وجود خواهد داشت.
هدف بازی این نیست که یک برنده وجود داشته باشد (هرچند، همانطور که ریمون دوس میگفت، بعداً ببینید) بلکه برجسته کردن مکانیزمها است، احتمالاً با بازی روی پارامترها. باید امکانپذیر باشد بدهکاری بیش از حد یک بازیکن را برجسته کرد و این فرآیند را شبیهسازی کرد.
ما خانههای «خالی» با یک قلب و یک پیک (کارت) گذاشتیم. چهل سال پیش ما این خانهها را با «ضربههای شانس» یا «ضربههای بدشانسی» تغذیه کردیم. اینجا، به تخیل کسانی که میخواهند بازی را تکمیل کنند، واگذار شده است. برخی خانهها، واقع در یک حوزه کشاورزی، میتوانند به شرایط آب و هوایی (برداشت خوب یا بد) وابسته باشند. میتواند یک رونق یا رکود در حوزههای مختلف وجود داشته باشد.
میدانیم که بازی میتواند با «هزینههای سالانه» متفاوت برای بازیکنان مختلف کار کند. این هزینهها شامل هزینههای حقوقی است. اینها میتوانند بر اساس یک انقلاب یا ضد انقلاب تغییر کنند.
من باور دارم که اگر من استاد اقتصاد بودم، سعی میکردم این بازی را با دانشآموزان توسعه دهم، به ویژه چون کل مجموعه میتواند برنامهریزی شود، روی صفحه کامپیوتر نمایش داده شود، احتمالاً روی صفحه نمایش داده شود و برای همه قابل مشاهده باشد. ماشین تمام اقدامات بازی را حافظه میکند و میتواند، وقتی تصمیم به قطع بازی گرفته شود، منحنیهای تحول پارامترهای مختلف را بدهد.
جهانیسازی
یادم است که هنگام ساخت این بازی، این نتیجه نهایی را در نظر گرفته بودم: یک بازیکن در نهایت تمام دیگران را میبلعد. یک چیز را در نظر نگرفته بودم: مداخله فعال این ... بازیکن پنجم، «بانکدار بیوطن»، که این بار یک بانکدار واقعی است، نه یک دسته اسکناس مانند «بانک مونوپولی». بازیکن پنجم در این صورت یک شکارچی میشود. او میتواند بخشهای اقتصاد را تصاحب کند، که او آنها را با یک برچسب چسبان به رنگ خود علامت میزند. مثلاً سیاه. او خانههای بازیکنان ورشکسته را، یکجا یا تدریجاً، تصاحب میکند. نمایش روی کامپیوتر امکان گزارش این تصاحب تدریجی یک بخش در یک کشور خاص توسط یک بانک را فراهم میکند.
تصاحب تدریجی یک بخش اقتصاد، یک بازار صادرات به نفع «بازیکن پنجم»
در نهایت، شاید این بازیای است که ما در حال بازی آن هستیم، بدون آگاهی کامل. صفت «چند ملیتی» برای بانکها یا گروههای مالی، کلمه بسیار خوبی نیست. اگر کتابها را بخوانیم یا انبوه فزاینده ویدیوها را ببینیم، همیشه از بالا گرفتن یک سلطه چیده شده از مدتها پیش توسط «بانکها» صحبت میشود. این چیز به سادگی منطقی است چون پول نه بو دارد نه وطن. این «شرکتهای چند ملیتی» شایسته صفت «شرکتهای بیوطن» هستند.
این «بازیکن پنجم» تصویر این بازیکن «بیوطن» است
در بالا، ظهور «بخش بانکی» را به شکل یک بازیکن تازه وارد، که فقط وقتی بازی «توسعه یافته» است، ظاهر میشود، مطرح کردیم. این امکان میدهد در همین حین ماهیت بورس را مطرح کنیم. یک شرکت به طور خودکار متعلق به یک شخص، یک خانواده نیست. او سهامداران است. سهامداران عمده یا تنها میتوانند تصمیمات بگیرند، از جمله تصمیم فروش شرکت.
کشورهای وجود دارد که دولت میتواند با تصاحب شرکتها یا بخشهای اقتصاد توسط خریداران خارجی مخالفت کند. چین مثال کشوری است که در حال حاضر حداکثر شرکتها و اموال را در خارج (از جمله هتلها...) میخرد، در حالی که به شدت با هر سلطه عمده شرکتهای خارجی روی خاک خود مخالفت میکند. او از مزایای لیبرالیسم در خارج از قلمرو خود بهرهمند است، در حالی که کنترل بسیار سختی بر کارکنان خود و استقرار «سرمایهگذاران خارجی» دارد.
وقتی یک شرکت در بورس ثبت میشود، یعنی او پذیرش مشارکت از پساندازکنندگان کوچک را میپذیرد. هر دارنده یک سهم در این صورت یک سهامدار کوچک شرکت میشود. دارندگان عمده تعداد مهمی از این سهمها را دارند.
یک سهامدار میتواند تمام یا بخشی از سهمهایی که او در یک شرکت دارد را بفروشد. همانطور که یک فرد میتواند یک سهم را دوباره بفروشد. کسی که اکثریت سهمها (۵۱ درصد) را دارد، به طور عملی «مالک» شرکت میشود، فقط به این دلیل که شرکت بدون موافقت او نمیتواند اداره یا واگذار شود. گروهها میتوانند عملیاتهایی را راهاندازی کنند که هدف آن تصاحب این اکثریت است (OPA، پیشنهادات عمومی خرید). برای این موضوع، کمیکهای لارگو وینچ را ببینید.
سفتهبازی. طلا.
در شکل ابتدایی بازی، یک وضعیت تورمی کامل را شبیهسازی کردیم، در لحظه «بستن بازی روی خود». هر بازیکن در این صورت کاملاً آزاد است «ماشین چاپ پول» خود را داشته باشد و ایدهای را نشان میدهیم که چیزی که برای یک بازیکن مهم است، پول دیگران است، که برای او مجموعهای از «ارزهای خارجی» میشود. این وضعیت به وضوح بسیار شماتیک است. اما یک بازی اقتصادی خوب ساخته شده، امکان شبیهسازی پدیده «ارزهای قوی» و «ارزهای ضعیف» را فراهم میکند.
اجزای دیگری وجود دارد که نمیدانم چگونه وارد کنم: طلا و نفت. طلا میتواند با «اسکناسهای رنگ طلا»، به تعداد محدود، نمایش داده شود. اسکناسهایی که در این صورت «قیمتگذاری» خواهند داشت، قابل نمایش روی کامپیوتر. این کمی مانند داشتن اسکناسهایی است که ارزش آنها با زمان تغییر میکند. دقیقتر، روی اسکناسها به طور خودکار معادل ارزهای مختلف رنگها نوشته خواهد شد. هیجانانگیز.
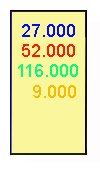
طلا
ارزش طلا از خرید و فروش، بازی عرضه و تقاضا، ناشی میشود. اگر یک یا چند بازیکن این «ارزش پناهگاه» را تصاحب کنند، این ارزش در مزایده خریداری خواهد شد و قیمت به طور خودکار روی داراییهای دارندههای دیگر بازیکن منعکس خواهد شد. در این صورت سود بدون هیچ فعالیت تجاری یا تولیدی وجود دارد.
نمیدانم چگونه نفت را وارد کنم. اما میتوان اهمیت آن را در سطح پولی توضیح داد. تاکنون، ایالات متحده تحمیل کرده بود که خریدهای نفت به دلار انجام شود. قیمت اعطا شده به یک محصول به تقاضا بستگی دارد. یا بهتر، به نسبت تقاضا/عرضه. چون تقاضا افزایش مییابد و تولید راکد است، قیمت بشکه افزایش مییابد. چیزی که کمیاب و بسیار تقاضا میشود، گران میشود. کشورهای صنعتی به اندازه کشورهای در آستانه فقر غذایی، به نفت نیاز دارند.
اگر پرداختها به دلار انجام شود، دلار از تقاضای قوی نفت بهرهمند میشود. اگر تمام پرداختها به دلار انجام شود، این اسکناس سبز ipso facto «شاخصشده روی نفت» خواهد بود. اما این دیگر مورد نیست. برای ایالات متحده، حفظ این شاخصبندی یک مسئله بقای اقتصادی است چون کشور منفی است.
واردات اقتصاد ایالات متحده را بسیار جریمه میکنند، به ویژه آنهایی که از خارج میآیند.
جرج دبلیو بوش
بسیاری فکر میکنند که شروع جنگ در عراق به دلیل این بود که صدام حسین ناگهان تصمیم گرفت تسویهحسابهای خود را به یورو انجام دهد. برای اشغال، بمباران، ویران و «تنیخ» شدن، بیشتر از این لازم نیست. همین تهدید روی ایران، که همچنین یک بورس باز کرده است که دلار دیگر خوشآمد نیست.
چین نقش فزایندهای در تحول اقتصادی فعلی دارد، و هند این فشار را با زمان تشدید خواهد کرد. هزینههای تولید پایین او (حقوق بسیار پایینتر از کشورهای غربی) او یک مزیت در صادرات میدهد. سرمایهداران کشورهای ثروتمند با خارج کردن (délocalisation) شرکتهای خود و استقرار ابزار تولید در این کشور، خود را به ورشکستگی نزدیک میکنند. در مقابل، چین از این کشورها واردات میکند، جایی که اثر فوری در سطح اشتغال است. اما مالیها اهمیت نمیدهند. برخی به سادگی تصور میکنند که چین در محصولات کمپیچیده تخصصی باقی خواهد ماند و آنها میتوانند تکنولوژی برتر خود را به او بفروشند. توهم فریبنده است.
از دیروز (۱۰ مه ۲۰۰۸)، چین تازه اعلام کرده است شروع یک شرکت ۱۰۰ درصد چینی که هواپیماهای مسافربری ۱۵۰ صندلی تولید خواهد کرد. معادل هواپیماهای متوسط ما، مناسب برای پروازهای داخلی. در بلندمدت، چین حضور خواهد داشت، یا کاملاً مسلط در تمام بخشهای صنعتی. بیشتر مردم تصور نمیکنند که چین ... هفت برابر ژاپن است، در جمعیت. جمعیتی که تاکنون به دلیل کمبود منابع اقتصادی محدود بوده است. چگونه میتوان تصور کرد کشوری که سومین کشور بود که انسانها را به فضا فرستاد، نمیتواند ایرباس، قطار سریعالسیر (TGV) یا جتهای جومبو بسازد؟
فد (Fed)
این کلمه روی تمام زبانها است. این «بانک فدرال رزرو» ایالات متحده است.
در بازی اینفلاترون، در لحظه «بستن بازی روی خود»، بازیکنان میتوانند به دلخواه پول چاپ کنند، در رنگ خود. این یک پدیده واضح بیثباتی ایجاد میکند. قبل از ایجاد یورو، دارندگان داراییهای بزرگ در ارزهای اروپایی میتوانند علیه یک ارز هدف سفتهبازی کنند و کاهش ارزش آن را ایجاد کنند، بازی خرید مجدد ارزان آنچه کاهش ارزش یافته است، ارز یک روز قویتر از ارز دیگر روز بعد میشود.
انجمن آتاک (ATTAC) پیشنهاد کرده است با هر شکل سفتهبازی مبارزه کند، با مالیات ساده ۱ درصد روی تمام معاملات، به نفع کشورهای کمبرخور.
این مالیات ابتدا در ۱۹۷۲ توسط جایزه نوبل اقتصاد جیمز توبین با نرخ پایین، بین ۰.۰۵ درصد و ۱ درصد، پیشنهاد شد، ببینید:
http://fr.wikipedia.org/wiki/Taxe_Tobin
اما چنین اقدامی فقط میتواند اثر داشته باشد اگر از اجماع عمومی بهرهمند شود.
اروپاییها در این صورت یک سیستم دفاعی اول ایجاد کردند، مار پولی. (۱۹۷۲). در این لینک تاریخ این ایجاد پولی، مرتبط با کاهش دلار ایالات متحده، بخوانید. همانطور که در صفحهای که آمریکاییها، به عنوان پیروز جنگ دوم جهانی، تحمیل میکنند که تجارت غربی به ارز خود انجام شود، میتوان بخوانید. در مقابل، او آن را روی طلا شاخصبندی میکند، ۳۵ دلار هر اونس. اما در ۱۹۷۱، این برابری را رها میکنند. دلار در این صورت «یک ارز مانند دیگران» میشود، مستعد نوسان. کاهش ارزش یک ارز صادرات را تشویق میکند، با قرار دادن کشورهای دیگر در مشکلات جدی. «مار پولی» به ایجاد یک تفاهم بین کشورهای اروپایی برای محدودیت نوسان ارزها، مثبت یا منفی ۲.۵ درصد، منجر شد.
امروز، تولد یورو به طور اصل هر سفتهبازی بین ارزهای اروپایی را ممنوع میکند، چون همان ارز است. از نظر پولی، کشورهای این منطقه یورو یک بلوک تشکیل میدهند. این ثبات مرتبط با جرم، دارندگان سرمایه را جذب میکند، به ضرر دلار، که ارزش خود را نسبت به یورو از دست داده است. دیگر امکانپذیر نیست برای یکی از کشورهای کار با یورو، تولید مقدار دلخواه این ارز، هر کدام در گوشه خود.
با این حال، ایجاد پول یک پدیده طبیعی، ضروری، مرتبط با رشد اقتصادی است. پول یک حامل «همه چیز» است، مانند گلبولهای قرمز که اکسیژن را در بدن، به سلولها، حمل میکنند. وقتی یک کودک بزرگ میشود، گلبولهای قرمز او همان اندازه باقی میمانند، اما حجم خون او مانند مکعب اندازه او افزایش مییابد. اگر یک بزرگسال را بگیریم و جرم خون او را با جرم خون یک کودک هشت ساله، به طور مناسب رقیق شده، جایگزین کنیم، او ... فوراً از خفگی میمیرد.
در اقتصادیکون، گسترش «ماشین اقتصادی» نیازمند افزایش سیال با آن کار میکند: فلوز. وقتی ایجاد پول توسط یک دولت از ریتم رشد اقتصادی او فراتر میرود، ارز او کاهش ارزش مییابد (یا، پدیده متقارن: قیمتها افزایش مییابند)، که امکانپذیر میکند، از درون، تمام افزایشهای حقوق داده شده را جبران کند.
جنگ علیه عراق یک اثر بازدارنده داشت، از دیدگاه پرداختهای نفت. اگر تمام کشورهای تولیدکننده یورو را انتخاب کنند، دلار در سقوط آزاد خواهد بود. همچنین جنگ هزینه دارد، که ایالات متحده دوست دارد آن را با دیگران تقسیم کند.
با بازگشت به دوران بلافاصله پس از جنگ و ایجاد بانک جهانی و صندوق بینالمللی پول، میتوان بخواند که این ایجادها هدف «تثبیتکننده» داشت. امیدوارم یک خواننده ما را درباره محرکهای &&& بحران ۱۹۲۹ و &&& تورم بیش از حد مارک توضیح دهد.
در اجتماع برتون وودز، اداره شده در ایالات متحده توسط اقتصاددان کینز، ایجاد این نهادهای بانکی و پولی اجرا شد، برای «کمک به کشورهای ضعیف و امکانپذیر کردن عبور از یک دوره بد» با اعطای «قرضها» به آنها تا از فروپاشی ارز آنها جلوگیری شود. در واقع، این مکانیزم امکان ایجاد و تشدید وابستگی کشورهای فقیر را فراهم کرد، تحت رacket (باج) کشورهای ثروتمند، با مثلاً در مورد کشورهای آفریقایی، همدستی مسئولان سیاسی محلی («سوئیس سفیدتر میشوید»، از سوئیسی زیگلر).
قبل از ایجاد یورو، نهاد صادرکننده ارز بانک فرانسه بود، دارنده انحصاری «ماشین چاپ پول». از تولد یورو، کشورهای اروپایی همچنان ماشینهای چاپ پول خود را دارند اما تحت «مجوز صدور» هستند.
آنچه در انگلستان و سپس در ایالات متحده رخ داد، روشنسازیهای بیشتر نیاز خواهد داشت. برای ما، فرانسویها، این وضعیت منحصر به فرد و در حد غیرقابل فهم به نظر میرسد. قبل از تولد یورو، بانک فرانسه یک نهاد دولتی بود. دولت فرانسه همچنین هزینههایی داشت که باید انجام میشد (ارتش، کارمندان دولت، بهداشت عمومی، ...). در تئوری، ورودیهای نمایش داده شده توسط مالیاتهای مختلف (مالیات بر ارزش افزوده به علاوه مالیاتهای دیگر) امکانپذیر میکنند دولت فرانسه با تعهدات خود مقابله کند. کل این هزینهها به یک بودجه پیشبینیشده منجر میشود، شامل یک «کسری». این کسری با یک صدور ارز جبران میشود. این پدیده در تمام کشورهایی که پول چاپ میکنند وجود دارد. تفاوت این است که اکنون یک بودجه کل کشورهای یورو وجود دارد، یک کسری و یک امکان صدور کنترل شده.
&&& اینجا من وارد حوزهای میشوم که نیاز به روشنسازی خوانندگان دارم، اما به نظر میرسد این محدودیت یک بدهکاری ایجاد میکند.
با بازگشت به انگلستان و ایالات متحده، بانکهای مرکزی آنها ... خصوصی هستند (با یک کنترل ظاهری دولت). بانک انگلستان و فد نهادهای ملی صادرکننده، نسبت به ارز، هستند. اما به جای فقط دریافت حقالزحمه خدمات خود (مکان، کارمندان، کاغذ، جوهر، حمل)، آنها ... قرض میدهند این پول جدید به دولت ایالات متحده، با یک ... نرخ بهره (&&& روشنسازی، لطفاً). ایالات متحده در این صورت نسبت به فد بدهکار میشوند، نسبت به او بدهکار یک بهره میشوند، که اگر پرداخت نشود، به بدهی اضافه خواهد شد...
چگونه چنین وضعیتی میتواند ایجاد شده باشد؟ برای بانک انگلستان، یک تاریخ طولانی است. هنگام ایجاد «فد»، استدلال پیشبرده «تثبیتکننده» بودن این نهاد ظاهری بود.
این چیزی است که فیلمساز روسو شروع به ساخت و توضیح به مالیاتدهندگان ایالات متحده کرده بود، قبل از مرگ او. فد در این صورت یک ساختار انگلمانند در داخل کشور به نظر میرسد. عملکرد، ایجاد و توسعه او تحت یک ابهام بزرگ باقی میماند. برخی میگویند تمام رؤسای جمهور (کندی، مثلاً) که قصد ملیسازی فد داشتند، ترور شدند. این به نظر میرسد منطقی است.
نمیدانم اگر تصور کنید چه چهرهای فرانسویها خواهند داشت اگر یک روز به آنها اعلام شود بانک فرانسه در واقع متعلق به یک گروه خصوصی است!
امروز را متوقف میکنم. jppetit1937
۱۲ مه ۲۰۰۸.
اینفلاترون یک نوع پروژه است، برای توسعه. من وقت انجام آن را به تنهایی ندارم اما چند خواننده، با گرفتن توپ، به مفهوم علاقهمند شدند. من فکر میکنم این میتواند موضوع یک کار مشترک، یک انجمن بحث، باشد. در واقع، هم یک مسئله برنامهریزی یک بازی است، که در این صورت در دسترس کاربران اینترنت، رایگان، قرار خواهد گرفت، و هم ورودیهای ایدههایی که غیربرنامهنویسان، اقتصاددانان یا فقط افراد با تخیل میتوانند داشته باشند.
بنابراین هدف اینفلاترون، به شکل یک کارگاه، امکانپذیر میکند ما پدیدههای اقتصادی را بهتر درک کنیم، با شبیهسازی آنها، به ویژه اهمیت فزاینده این «بازیکن پنجم».
کسانی که میخواهند در این پروژه شرکت کنند، با هم تماس بگیرند و آدرسهای ایمیل خود را برای من بفرستند، من آنها را در این صفحه ذکر خواهم کرد.
در بلندمدت، یک بازی اقتصادی تکمیلتر، با نرخهای سود، یک «بازیکن پنجم» (یا تعداد بازیکن، دلخواه) میتواند مکمل یک کمیک جدید لانتورلو باشد، یکپارچه با مجموعه «دانش بدون مرز»، مستعد ترجمه، با آلبوم، به زبانهای خارجی متعدد.
----- پیام اصلی ---- از: شوفو تونی به:
ارسال شده: یکشنبه، ۱۱ مه ۲۰۰۸، ۲۰:۲۴:۲۴ موضوع: اینفلاترون سلام، من مقاله شما درباره بازی «اینفلاترون» و فراخوان شما برای توسعه آن را خواندم.
این برای من جالب است و من شروع به ساخت یک پایه کردم.
با این حال، چون تصور میکنم شما پاسخهای دیگر دریافت کردهاید و همیشه سریعتر است کار به صورت گروهی، میتوانید من را با دیگر توسعهدهندگان که به شما پیشنهاد توسعه این بازی را دادهاند، در ارتباط قرار دهید؟
اگر هیچکس وجود ندارد، من باید بتوانم یک پیشنویس ساده اول (بدون هوش مصنوعی، بدون قوانین قطعی، بازی میتواند مانند یک صفحه بازی بازی شود، اما تمام اقدامات ثبت خواهند شد تا امکان انجام برخی آمار وجود داشته باشد) را در ظرف ۱ هفته آنلاین قرار دهم. با احترام،
تفکرهایی که صفحات من به اولیویه رنار الهام داد:
بازی اینفلاترون شما به خوبی مکانیزمهای تبادل در بازارهای بینالمللی، کشورهای صادرکننده، کشورهای واردکننده و محاسبه تراز تجاری در پایان یک سال را نشان میدهد.
آنچه او روشن میکند یک وضعیت اقتصادی است که پس از دو یا سه چرخه بازی استقرار مییابد. با ۴ یا ۵ کشور، تعادل تراز تجاری بین کشورهای منفی (که بیشتر واردات میکنند تا صادرات) و کشورهای مثبت (که بیشتر صادرات میکنند تا واردات) حاصل میشود. اثر شرایط، نقطه شرایط در واقع به طور غیرمستقیم نتایج سیاست صندوق بینالمللی پول را نشان میدهد.
شما میپرسید اگر یک بانک بینالمللی وجود دارد که امکان تعادلبخشی به کشورهای منفیترین در یک وضعیت خاص بازی را فراهم میکند.
این از ۱۹۴۸ وجود دارد. بانک جهانی «حقوق خاص کشش» (DTS) دارد. با چه ارزی؟ به دلار، چون برابری او ۴۵ دلار هر اونس طلا هنگام ایجاد صندوق بینالمللی پول و بانک جهانی تعیین شد. در واقع، صندوق بینالمللی پول میتواند اعتبار رایگان ایجاد کند تا وضعیتهای فاجعهبارترین را تعادلبخشی کند. این چیزی است که از ۲۰۰۲، جرج سوروس پیشنهاد کرد تا یک وضعیت کاملاً نامطلوب برای ۸۰ درصد سیاره تعادلبخشی شود. در واقع تعادلبخشی بازی. بانک بیرونی یک ارز شاخص به هر بازیکن بازتوزیع خواهد کرد، تا آنها بازارهای هنوز تصاحب نشده را دوباره بخرند. اما به صورت وزندار بر اساس جرج سوروس. (راهنمای انتقادی جهانیسازی).
«ما پیشنهاد میکنیم استفاده از حقوق خاص کشش برای ارائه کمک به توسعه و کالاهای جمعی در مقیاس سیاره. کشورهای ثروتمند (مانند تعریف شده توسط صندوق بینالمللی پول در طرح تراکنش) سهم خود از تخصیصهای جدید را اهدا خواهند کرد. در مورد کشورهای در حال توسعه، آنها DTS را به ذخایر پولی خود اضافه خواهند ...» چرا این ابتدا انجام نمیشود و سپس انجام نمیشود؟
این به وضوح است که پس از ۱۹۷۱، پس از فروپاشی سیستم برتون وودز، برابری دلار-طلا دیگر وجود نداشت! حتی به ۴۵ دلار هر اونس! پس از آن نزدیک به ۲۵ سال نوسان ارزها وجود داشت. این چیزی است که CEE (انجمن اقتصادی اروپا) را وادار کرد ابتدا «مار پولی اروپایی» را ایجاد کند، سپس برابریهای ثابت بین ارزهای اروپا و در نهایت یورو را ایجاد کند! تنها برابری که به عنوان شاخص تبادل بینالمللی باقی میماند، «ارز تراز تجاری»، دلار است. شاخص استاندارد خودش. حداقل به این شکل در این بازی جهانی از ۱۹۷۳ تا ۱۹۸۵ (از کنفرانس جامائیکا تا کنفرانس لوور) شد.
اگر در یک لحظه بازی، با توجه به تراز تجاری منفی موجود، شما باید ارزهای سبز یا آبی را کاهش ارزش دهید، آنها را به ۸۰ درصد ارزش خود قرار دهید، یا یک نسبت دیگر بر اساس کسریها و مازادهای ثبت شده، شما در واقع باید کدام ارز را نسبت به کدام ارز دیگر کاهش ارزش دهید؟ چون در وضعیت واقعی، بیشتر در بازی، رکورد کسری تراز تجاری ایالات متحده دلار سبز را یک ارز مستعد کاهش ارزش به ۵۰ درصد حداقل میکند. اما باید آن را نسبت به کدام شاخص کاهش ارزش داد؟
اگر به من بگویید، باید دمای داخلی ۸۰ درصد نسبت به دمای بیرونی کاهش یابد، این قابل تصور است. اما اگر باید دمای بیرونی نسبت به خودش کاهش یابد ... در واقع از ابتدای بازی، باید این سؤالات را مطرح کنید:
بانک بیرونی که توزیع و دریافت بر اساس خریدهای بازار و فروشها در عبور مهره شرایط انجام میدهد، کاملاً مستقل است؟
کشورها واقعاً فقط به ارزهای دیگران یا بهتر به داراییهای دیگران علاقهمند هستند، چون هر تراکنش بینالمللی، بدون توجه به کشوری که آن را انجام میدهد، به ارز شاخص، به دلار، انجام میشود! در این صورت باید گفت، قرمز دلارهای سبز یا زرد را دریافت میکند و دلارهای خود را به آبی میدهد. آیا این در یک لحظه بازی را کاملاً تحریف نمیکند؟
موافق، این فقط در فضای CEE است که تراکنشها به یورو هستند. اما یک بازی وجود دارد که CEE مانند یک بازیکن واحد بازی میکند و در باقی جهان، او به دلار بازی میکند.
در بازارهای جهانی، برای برخی اقتصادها مفیدتر خواهد بود، با در نظر گرفتن یورو به عنوان یک ارز ذخیره دوم، خرید و فروش به یورو. این چیزی است که ایران و دیگر کشورهای تولیدکننده نفت میخواهند انجام دهند، تا در نهایت از یک ارز بهرهمند شوند که ۳۰ درصد نسبت به ارز شاخص ارزشبندی مجدد شده است. اما در واقع، آنها نمیتوانند روی یک ارز شاخص دوم در مقابل صندوق بینالمللی پول حساب کنند. این در صورت تغییر تفاهمات بینالمللی خواهد بود.
سپس، بدون توجه به مورد فد در ایالات متحده یا مورد BCE (بانک مرکزی اروپا) در فرانکفورت، بانکهای صادرکننده ارز کاملاً مستقل وجود دارد. سیاست پولی ایالات متحده در واشینگتن توسط دولت انجام میشود یا توسط مدیر فد؟
در فضای CEE، یک بازی به یورو وجود دارد و میبینیم بانک این بازی داخلی هیچ سیاست بازسازی پولی نسبت به کسری تراز تجاری دنبال نمیکند. کسری در فرانسه یکی از مهمترین در کشورهای اروپا است، اما ارز کاهش ارزش نمییابد. در واقع همان یورو قوی مانند دیگران باقی میماند. BCE این بازی را دنبال نمیکند، او با تورم در سطح جهانی مبارزه میکند و CEE را یک بازیکن واحد و یکتا میکند. در فرانسه از یورو قوی بهرهمند میشویم یا تحت آن هستیم. صادرات کمتر، واردات بیشتر، کسری تراز تجاری تشدید میشود. در واقع با خارج کردن (délocalisation) شرکتها، شرایط را به کشورهای دیگر اروپا منتقل کردیم. در واقع چند خانه CEE وجود دارد، مانند یک بازیکن واحد، اما برای بازیکنان دیگر، خرید برخی خانهها مفیدتر از دیگران است. خانه فرانسه CEE در همان ارز از ۵۰,۰۰۰ به ۳۵,۰۰۰ کاهش ارزش مییابد. خانه رومانی یا چک بازیکن CEE در همان لحظه از ۱۵,۰۰۰ به ۳۰,۰۰۰ ارزشبندی مجدد میشود.
به سؤالات حیاتی میرسیم! این بانکهای صادرکننده میتوانند در نهایت یک سیاست مشترک تعیین کنند بدون اینکه سود هیچ بازیکن خاص را بخواهند. بازیکن پنجم، با کسریها و مازادهای چهار بازیکن دیگر بازی میکند! او یک بازیکن است که به دنبال کسب بازارها است. او دیگر یک نهاد نیست که مانند صندوق بینالمللی پول با DTS میتواند یک وضعیت را تعادلبخشی کند. همه چیز اینجا است!
در اینفلاترون، در مقابل چنین وضعیتی، باید اتحادها بین بازیکنان دیگر علیه او انجام شود. اما اینجا نیز، سؤالات درباره وضعیت واقعی ادامه دارد!
وضعیت ایدهآل و توصیف شده توسط تئوریهای اقتصاد نئولیبرال یا جهانیسازی، بازی اینفلاترون است. اما آیا او واقعیت را نشان میدهد؟ فقط با بازی، میبینیم که نه.
دولتهای کشورهای بازیکن، شخصاً بازی میکنند یا میتوانند در «منافع خاص» بازی کنند که دیگر منافع کشور آنها نیست، برای بازیکن پنجم؟
در وضعیت واقعی، بازیکن ایالات متحده، به طور نظامی بسیار خرج میکند تا زمین خاورمیانه را اشغال کند. این کسری او را افزایش میدهد و بر تبادل تجاری او اثر میگذارد. سیاست او باور است که در بلندمدت، او در بازارهای جدید برنده خواهد شد. اما در وضعیت داده شده، او اعتبار بیشتر از بانک دریافت میکند، کسری تراز تجاری او را افزایش میدهد تا در بلندمدت سرمایهگذاری کند. او این را با صدور ارز بیشتر با اوراق خزانه انجام میدهد. یک بازیکن دیگر، چین که در مازاد تراز تجاری است، اوراق خزانه این بازیکن را میخرد.
این یک خانه «قرض دولت» بازیکن ایالات متحده قرار میدهد که بازیکنان دیگر میآیند میخرند. این یک خانه واسط دیگر قرار میدهد: «هزینه جنگ» جایی یک بازیکن بودجه خود را روی بازار قرار میدهد که او با روشهای دیگر تصاحب میکند. او آنها در انتظار تسویه روی خانههای عراق، سوریه، افغانستان یا ایران قرار میدهد.
اینجا میبینیم که دیگر در قوانین سخت بازی نیست. بازی اینفلاترون به خوبی تئوری لیبرال در تبادل بینالمللی را نشان میدهد.
اما با این حال، برای نزدیک شدن به وضعیت واقعی، باید مدارهای اقتصادی داخلی به ملتهایی که بازی میکنند، پستهای بودجه دولتها، سیاستهای تهاجمی یا صرفاً تجاری و پستهای صرفاً مالی: استقلال بانکها، صادرکنندگان ارز، استقلال بازارهای مالی، ... وارد کرد. و در نهایت، یک ارز تبادل و ارزهای ذخیره برای بازیکنان مستقل. برای بازیکنان مالی.
بازیکن مالی، هیچ بازار را مستقیماً مانند خرید یک خانه برای دریافت سود، تصاحب نمیکند. او روی پرتاب تاس برای جابجایی مهره شرایط شرطبندی میکند و وقتی تمام تبادلها روی خانهای که مهره شرایط وجود دارد انجام میشود، او ارزهای ذخیره، اوراق و اوراق قرضه میفروشد تا دیگران را بخرد. این یک بازی مالی در داخل بازی تبادل بینالمللی است.
در واقع، این به «کی با مهره شرایط بازی میکند؟ و به نفع کدام بازیکن؟» خلاصه میشود. اینجا میبینیم که بازیکن پنجم کاملاً شخصاً بازی میکند، یا با بازیکنان مالی علیه بازیکنان که در بازارها سرمایهگذاری میکنند تا سود بگیرند.
اولیویه ا. رنار
مقالهای ذکر شده توسط یک خواننده
http://www.courtfool.info/fr_Secrets_d_argent_interets_et_inflation.htm